
核心业绩数据
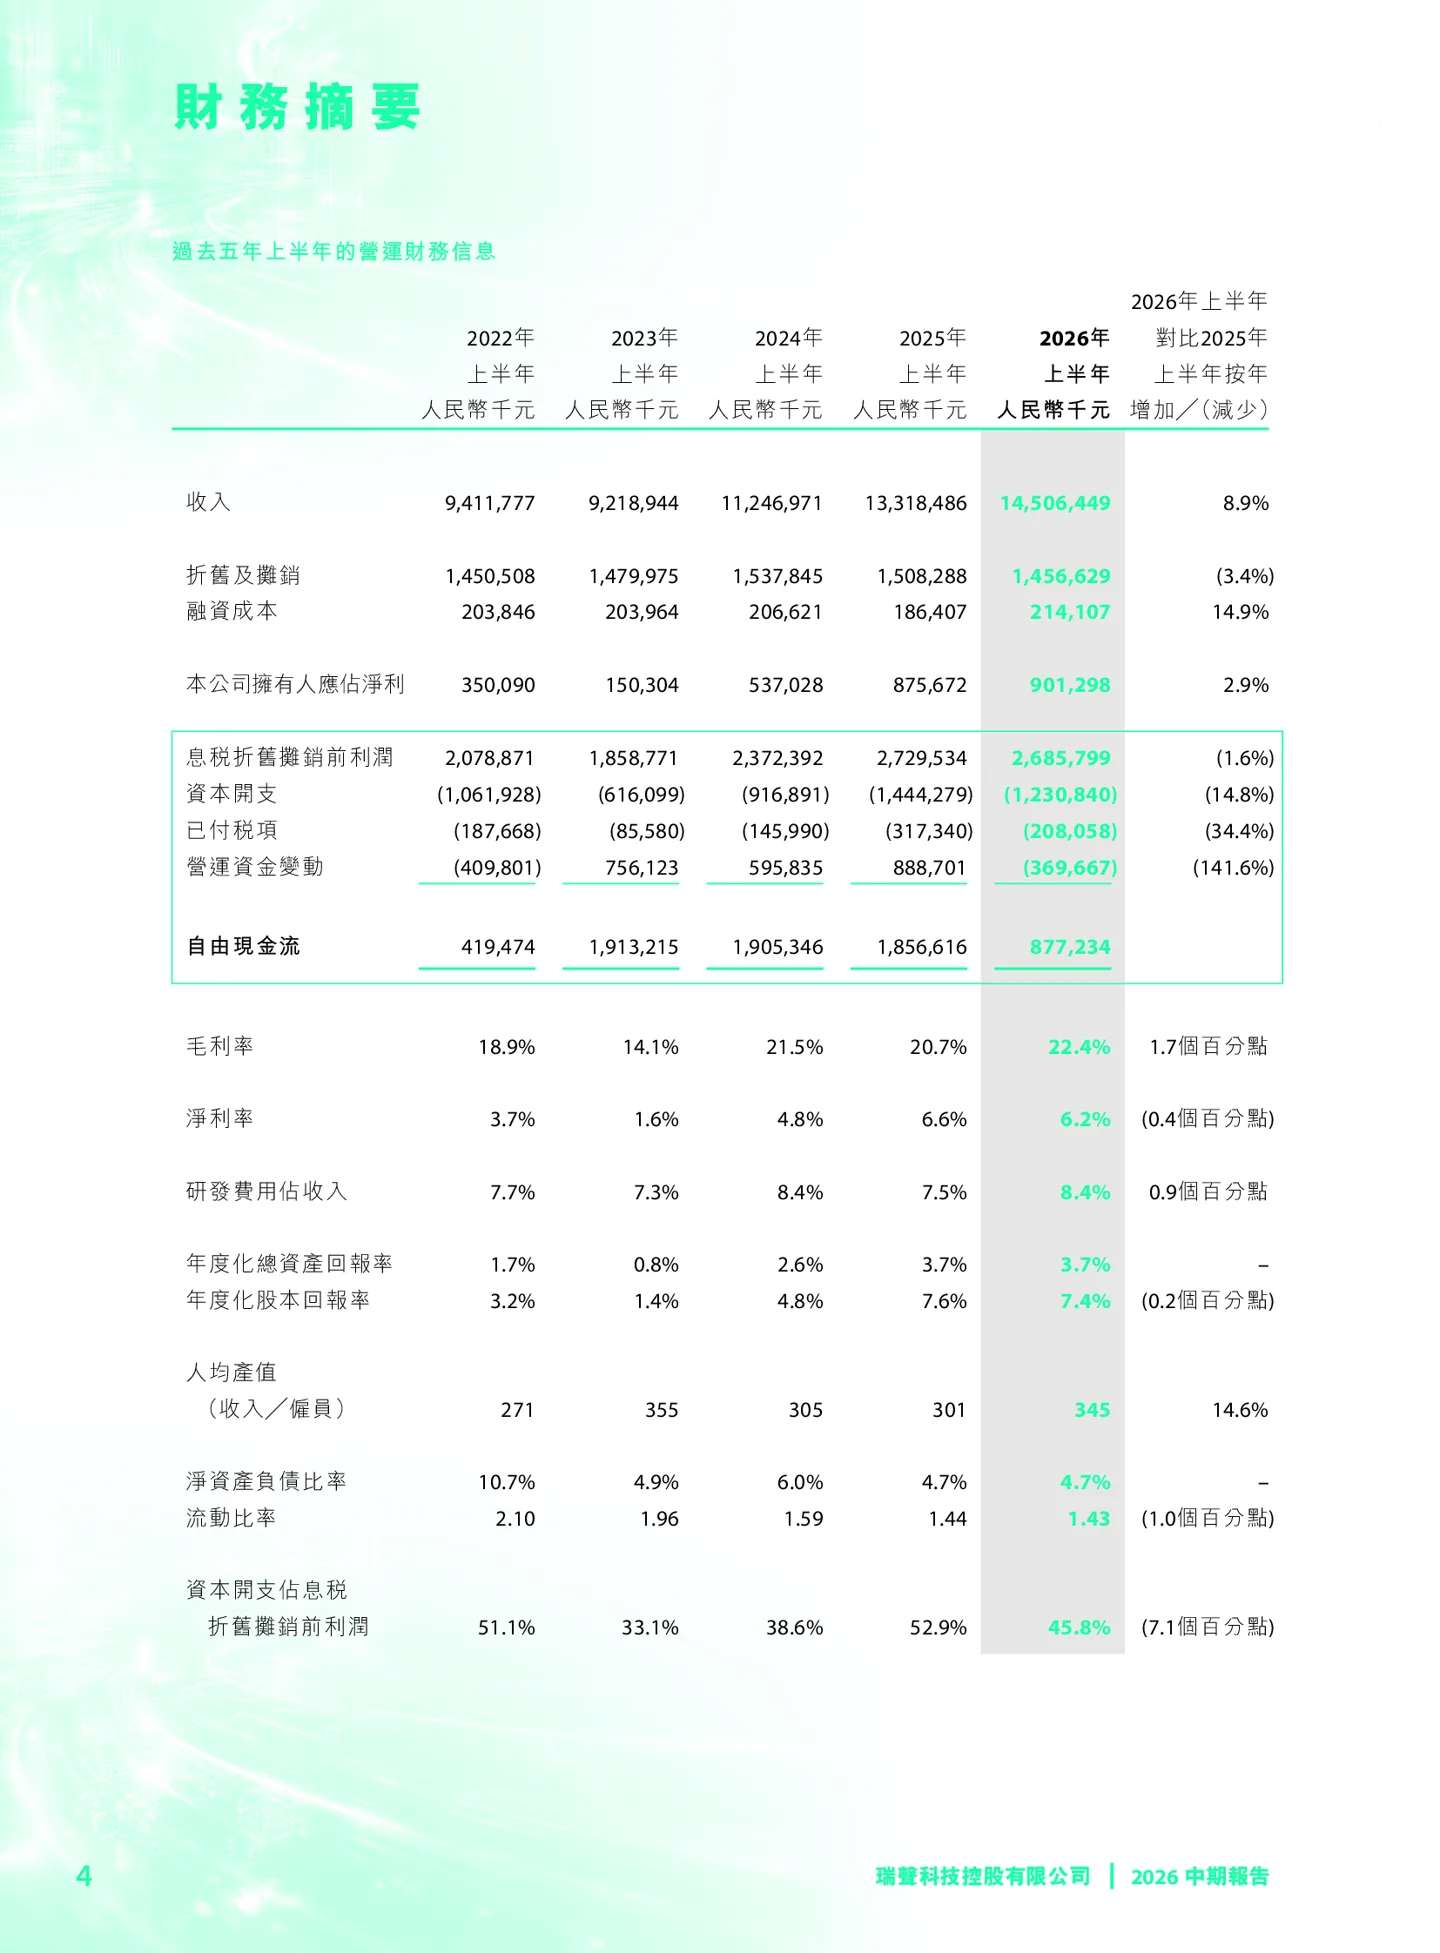
瑞声科技(AAC Technologies)于2025年9月24日发布2026财年上半年财报,关键硬信息如下:
- 发布时间:2025年9月24日(覆盖2026年1月至6月)
- 营业总收入:145.06亿元,同比增长8.9%
- 归母净利润:9.01亿元,同比增长2.9%
- 毛利率:22.4%,同比提升1.7个百分点
- 经营现金流:19.14亿元,同比下降33.84%
- 每股收益:基本及稀释每股收益均为0.79元
- 资产负债率:19.7%,处于偏低水平
业务分部表现:结构性分化明显
公司主营业务涵盖声学、光学、电磁传动、传感器及半导体、精密结构件及散热五大领域,产品应用于智能手机、智能汽车、VR/AR和智能家居等多个智能硬件场景。
声学及电磁传动业务表现最佳,实现收入60.12亿元,同比增长14.2%,毛利率达28.6%,同比提升0.7个百分点,受益于高端智能手机市场份额持续扩大。
车载声学业务收入22.3亿元,同比增长23.1%,但毛利率同比下降3.2个百分点至20.1%,反映出汽车业务盈利压力增大。
光学业务遭遇下滑,收入20.5亿元,同比下降22.7%,毛利率维持在10.2%低位,为全业务板块最低。
精密结构件及散热业务收入32.5亿元,同比增长12.5%,毛利率提升4.1个百分点至23.1%,其中散热业务收入同比大幅增长约400%,成为重要增长点。
传感器及半导体业务表现亮眼,收入8.58亿元,同比增长41.0%,毛利率同比改善2.5个百分点至14.6%。
关键反差数据:高增长伴随现金流承压
值得注意的反差在于,尽管营收和净利润均实现同比增长,且毛利率显著提升,但经营现金流净额同比下降33.84%。这一数据与利润表现形成明显背离,可能反映公司在业务扩张过程中应收账款或存货占用资金增加,需关注后续改善情况。
未来增长方向:押注AI新赛道
公司未来将聚焦AI产业发展红利,深化声学及电磁传动业务整合,向AI终端、人形机器人、智能座舱等新赛道输出复合化解决方案。管理层预计,多个具备百亿级收入潜力的新赛道将成为未来增长核心动力。
落地建议
- 适合投资者:看好智能汽车声学、散热解决方案及传感器半导体国产化趋势的长期投资者可关注;
- 建议再等等:光学业务仍处下行通道,若依赖该板块营收的投资者宜观察后续转型进展;
- 重点关注:散热业务400%的高增长是否可持续,以及经营现金流改善迹象。
写在最后
瑞声科技凭借多领域技术整合能力,在2026财年上半年实现收入与毛利率双升,反映出产品结构优化成效。但现金流承压与光学业务疲软提示,其新赛道转型仍面临盈利转化挑战,需持续跟踪规模化落地进度。