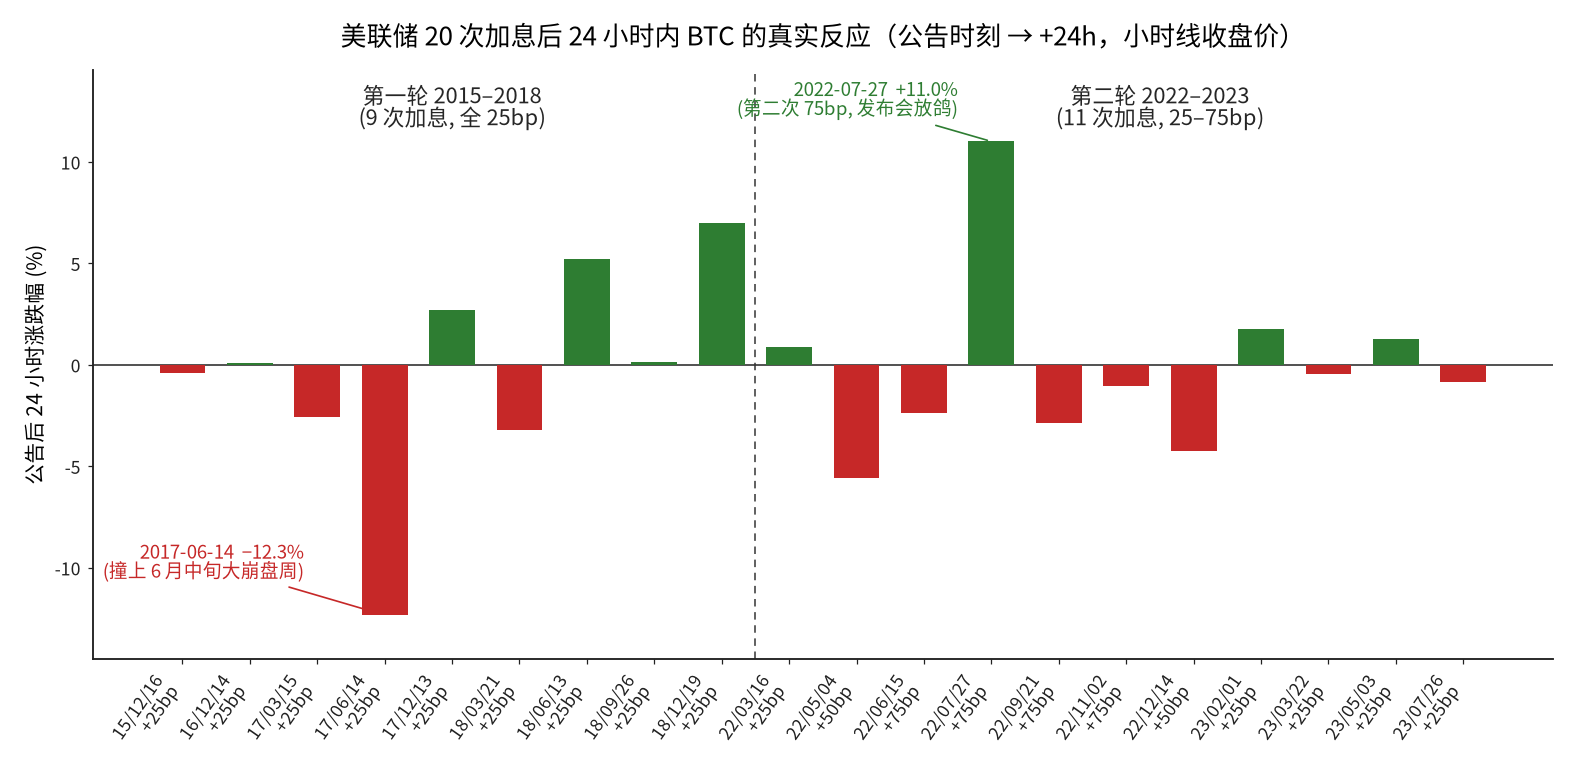
结论先讲:加息本身不决定加密货币的涨跌方向。 20 次加息后 BTC 的 24 小时平均变动只有 −0.3%,涨跌概率 45% 对 55%,统计上约等于掷硬币。真正动市场的是决议之后半小时、鲍威尔在发布会上对未来路径的措辞——历史上有一次第二次加息 75bp 反而全线大涨 10% 以上的案例,就是因为发布会放了鸽。
今天(9 月 16 日)美联储又要开会。市场对"加不加息 25 个基点"吵得不可开交,预测市场一度把加息概率打到 83%。每次到这种节点,社交媒体上就会开始流传"美联储加息,加密货币要崩"或者"加息落地就是利空出尽"这类斩钉截铁的说法。
这类说法有个共同问题:没人真的去算过。 加密货币 7×24 交易,FOMC 决议公布在北京时间凌晨 2 点,网上大量的"加息后暴涨/暴跌"叙事,其实是拿日历日的涨跌在说事——把公告之前半天的波动混了进去。
所以我干脆把加密货币时代(2015 年至今)美联储全部 20 次加息逐次翻出来算了一遍:以公告时刻(美东周三 14:00)为 0 点,取小时线收盘价,精确计算到 +24 小时。币种覆盖 BTC、ETH、XRP、LTC、ZEC、DOGE 六个主流大币。
口径:为什么"公告时刻 → +24h"才是对的
绝大多数网上文章用的是"加息当天涨跌"——比如加息日是周三,就算周三 UTC 收盘对周二收盘。但 FOMC 决议是美东周三 14:00 公布的,这个口径会把周三凌晨到下午(公告前)的波动全算进去,而那段时间市场交易的其实是"预期",不是"事实"。
事件研究(event study)的标准做法是以公告时刻为 0 点。我这里就是:公告时刻价格 p0(公告整点那根小时线的收盘价),加 24 小时后的价格 p24,涨跌幅 = p24/p0 − 1。
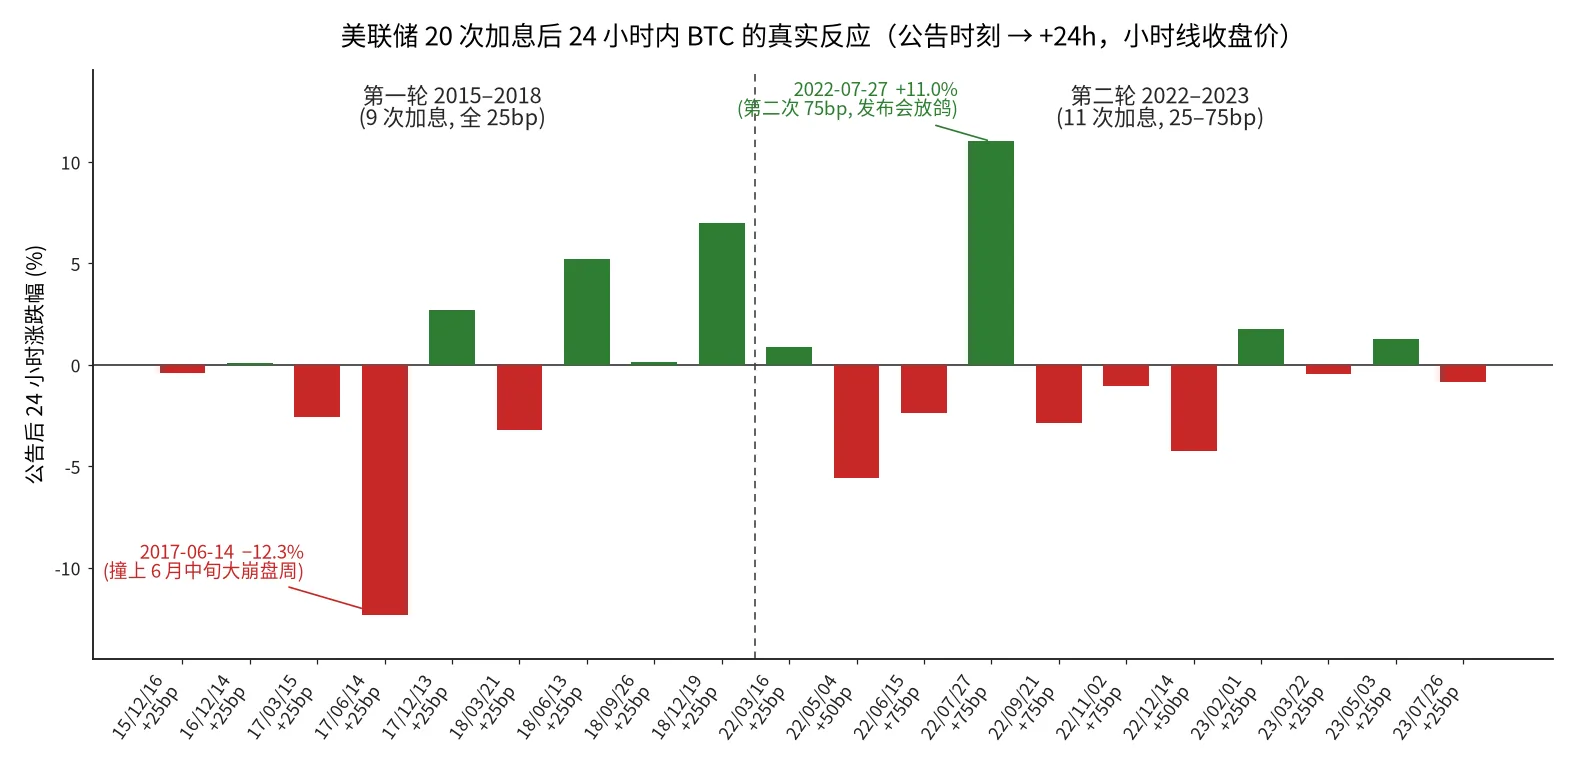
上图就是 BTC 的全部 20 次结果。红绿交替、几乎对称——这就是"没有方向规律"最直观的样子。
全量数据:20 次加息 × 6 个币
| 日期 | 幅度 | BTC | ETH | XRP | LTC | ZEC | DOGE |
|---|---|---|---|---|---|---|---|
| 2015-12-16 | 25bp | −0.4% | *−5.1%† | −0.9% | +3.7% | 未上线 | +3.3% |
| 2016-12-14 | 25bp | +0.1% | −5.3% | −1.5% | +1.3% | −10.2% | +0.1% |
| 2017-03-15 | 25bp | −2.6% | +19.8% | −0.6% | +7.6% | +6.8% | +2.5% |
| 2017-06-14 | 25bp | −12.3% | −15.9% | −12.4% | −4.5% | −17.1% | −13.1% |
| 2017-12-13 | 25bp | +2.7% | −1.2% | +85.4% | −12.9% | +22.2% | −3.0% |
| 2018-03-21 | 25bp | −3.2% | −4.7% | −3.3% | −3.8% | −4.3% | 未上线 |
| 2018-06-13 | 25bp | +5.2% | +9.2% | +7.2% | +8.9% | +7.9% | 未上线 |
| 2018-09-26 | 25bp | +0.1% | −0.3% | +0.6% | +7.8% | +3.3% | +1.5% |
| 2018-12-19 | 25bp | +7.0% | +8.8% | +0.7% | +6.7% | +8.9% | −3.1% |
| 2022-03-16 | 25bp | +0.9% | +3.8% | +2.7% | +2.7% | +4.8% | +2.3% |
| 2022-05-04 | 50bp | −5.6% | −3.8% | −3.0% | −5.1% | −2.4% | −2.0% |
| 2022-06-15 | 75bp | −2.4% | −5.5% | −0.8% | −0.9% | −7.4% | −1.3% |
| 2022-07-27 | 75bp | +11.0% | +16.6% | +10.2% | +16.9% | +10.4% | +11.0% |
| 2022-09-21 | 75bp | −2.9% | −6.2% | +6.4% | −4.2% | −4.4% | −2.0% |
| 2022-11-02 | 75bp | −1.0% | −1.2% | −0.3% | +2.6% | −0.4% | −1.5% |
| 2022-12-14 | 50bp | −4.2% | −4.3% | −2.4% | −4.9% | −0.8% | −5.0% |
| 2023-02-01 | 25bp | +1.8% | +3.6% | +1.4% | +1.8% | +1.7% | +0.9% |
| 2023-03-22 | 25bp | −0.4% | +1.7% | +0.6% | +13.0% | +4.5% | +1.7% |
| 2023-05-03 | 25bp | +1.2% | −0.7% | +0.4% | +1.1% | −0.8% | +0.3% |
| 2023-07-26 | 25bp | −0.8% | −0.6% | +0.2% | +0.9% | −1.1% | −1.5% |
†2015-12-16 的 ETH:小时线口径算出 +16.9%,但核对逐笔成交后发现公告前 44 分钟有一串低流动性连环卖单把"公告时刻价"砸歪了(0.94 跌到 0.80,公告后一小时内就回到 0.97)。用 CoinMarketCap 日快照交叉验证,那次 ETH 实际约 −5%。表中已修正,后面统计里也剔除了这个伪影。
数据源说明:这些数字全部来自交易所公开小时线(Binance、Bitstamp、Poloniex、Coinbase,按各时期数据可得性取用,USDT 计价与 USD 偏差 <0.1%),早期币种不存在时标注"未上线"。涨跌幅最大的 6 次 BTC 事件,我又用独立新闻记录和第二家交易所的 K 线交叉验证过一遍,全部属实。
统计规律:一句话,没有规律
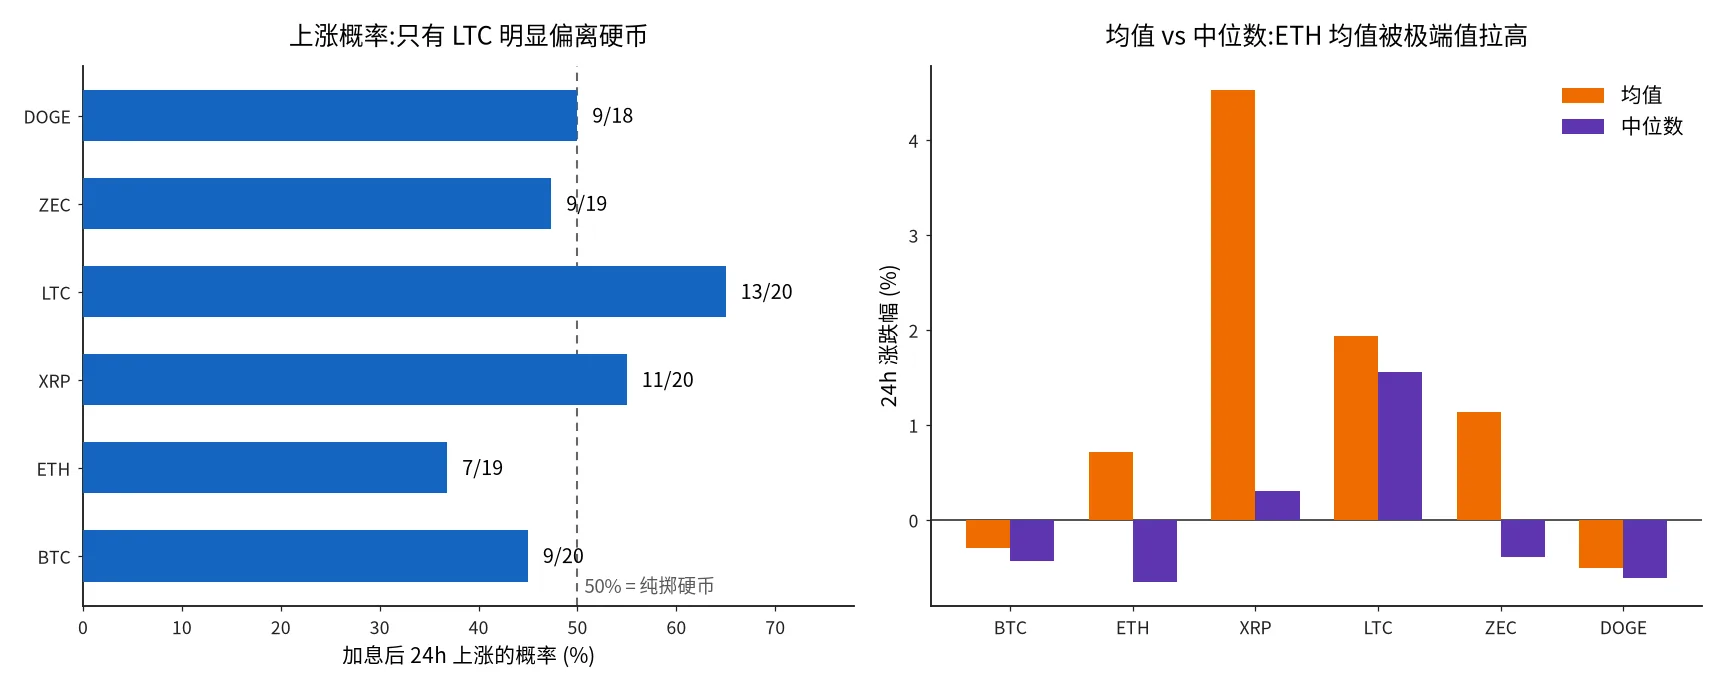
把 20 次汇总起来:
- BTC:涨 9 次跌 11 次(涨概率 45%),平均 −0.30%,中位数 −0.43%。分周期看也没差:2015–2018 周期平均 −0.39%,2022–2023 周期平均 −0.22%、中位数 −0.83%。两轮周期、两种宏观环境,结论一致——硬币。
- ETH:剔除 2015 年那个伪影后,涨 7 次跌 12 次,中位数 −0.65%,比 BTC 还略弱。均值 +0.7% 看着为正,但那是被 2017 年两次 ±16~20% 的小盘子巨震拉出来的——2017 年的 ETH 上线才两年,一天 ±20% 是常态,跟美联储没关系。
- XRP:中位数 +0.3%,均值 +4.5% 同样是被一个极端值污染的——2017-12-13 那次 +85.4%,纯属撞上 XRP 自己的史诗级行情(2017 年 12 月是 XRP 的狂暴月),和加息无关。
- LTC:表里唯一明显偏离硬币的,20 次里涨了 13 次(65%),中位数 +1.56%。样本只有 20 次,我不会据此说"加息买 LTC"是个策略,但这个偏差值得留档,下次加息后可以继续跟踪。
- ZEC / DOGE:中位数都在 −0.5% ~ −0.6%,硬币。
真正的规律藏在发布会里
单次事件的方向,回头看几乎都能找到和"加息"无关的解释。三个最极端的例子:
2017-06-14,BTC −12.3%——不是加息砸的。 那天撞上的是 2017 年年中那轮大崩盘周(BTC 从 $2,600 一线摔下来),美联储只是背景音。把这类跌幅归因给"加息",是典型的把相关当因果。
2022-07-27,全币种 +10%~17%——第二次加息 75bp,反而大涨。 这是最能说明问题的一次:75bp 是当时史上最大加息幅度,“加息利空"如果要成立,该是这一次。但市场全线暴涨(LTC +16.9%、ETH +16.6%、BTC +11.0%)。原因很简单:鲍威尔在发布会上明说了"某个时点会放慢加息节奏”——市场买的是未来,不是这次加多少。
2022-05-04 和 2022-12-14,各跌 4%~6%——跌的原因也不是"加了 50bp"。 两次的共同点是发布会都偏鹰:5 月那次鲍威尔正面否定了"更激进路径缓和"的幻想,12 月那次点阵图暗示 2023 年终端利率更高。跌的是"未来的紧缩",不是"这一次的加息"。
所以对"美联储加息 → 币价涨还是跌"这个问题,20 次样本给出的诚实答案是:
- 决议本身(加 25 还是 50 还是 75)几乎没有定价信息——决议公布前市场早就定价完了,这也是为什么公告时刻往往不是波动最大的时刻。
- 信息增量在发布会:对未来路径的鹰/鸽措辞,才是 ±5% 级别波动的真正来源。
对这次(2026 年 9 月)的参考
决议今晚美东 14:00(北京时间 9 月 17 日凌晨 2:00)公布,半小时后是发布会。基于 20 次历史样本,我的操作参考是:
- 别赌决议方向。 历史上 BTC 对"加息落地"的 24h 反应均值 −0.3%、胜率 45%,没有任何可交易的边际。
- 两个有历史锚点的剧本,都在发布会里:
- 加息 + 鸽派发布会(暗示这是本轮最后一次)→ 类比 2022-07-27,全币种 +10% 级别的反弹是真实发生过的;
- 加息 + 鹰派(点阵图再加码)→ 类比 2022 年 5 月/12 月,−4%~−6% 的普跌。
- 要动就等发布会定调再进,而不是赌 14:00 那一下。
- 期权卖方注意:coin flip 定价意味着决议+发布会两小时的波动率大概率放大,卖波动率的风险比平时高。
最后照例说明局限:样本只有 20 次,统计功效有限;LTC 的 65% 上涨概率可能是小样本噪音;2015–2016 年几个小币种的早期数据来自流动性很差的交易所小时线,虽经交叉验证,精度仍不如 2018 之后。本篇是数据分析,不是投资建议——但至少下次再有人斩钉截铁地说"美联储一加息币就崩",你可以把这张表甩给他。
(数据与计算过程说明:20 次事件的 0 点/24 点价格取自各时期数据可得性最好的交易所公开小时线 API,公告时刻统一为美东周三 14:00;极端事件经第二交易所 K 线与新闻记录双重交叉验证。)