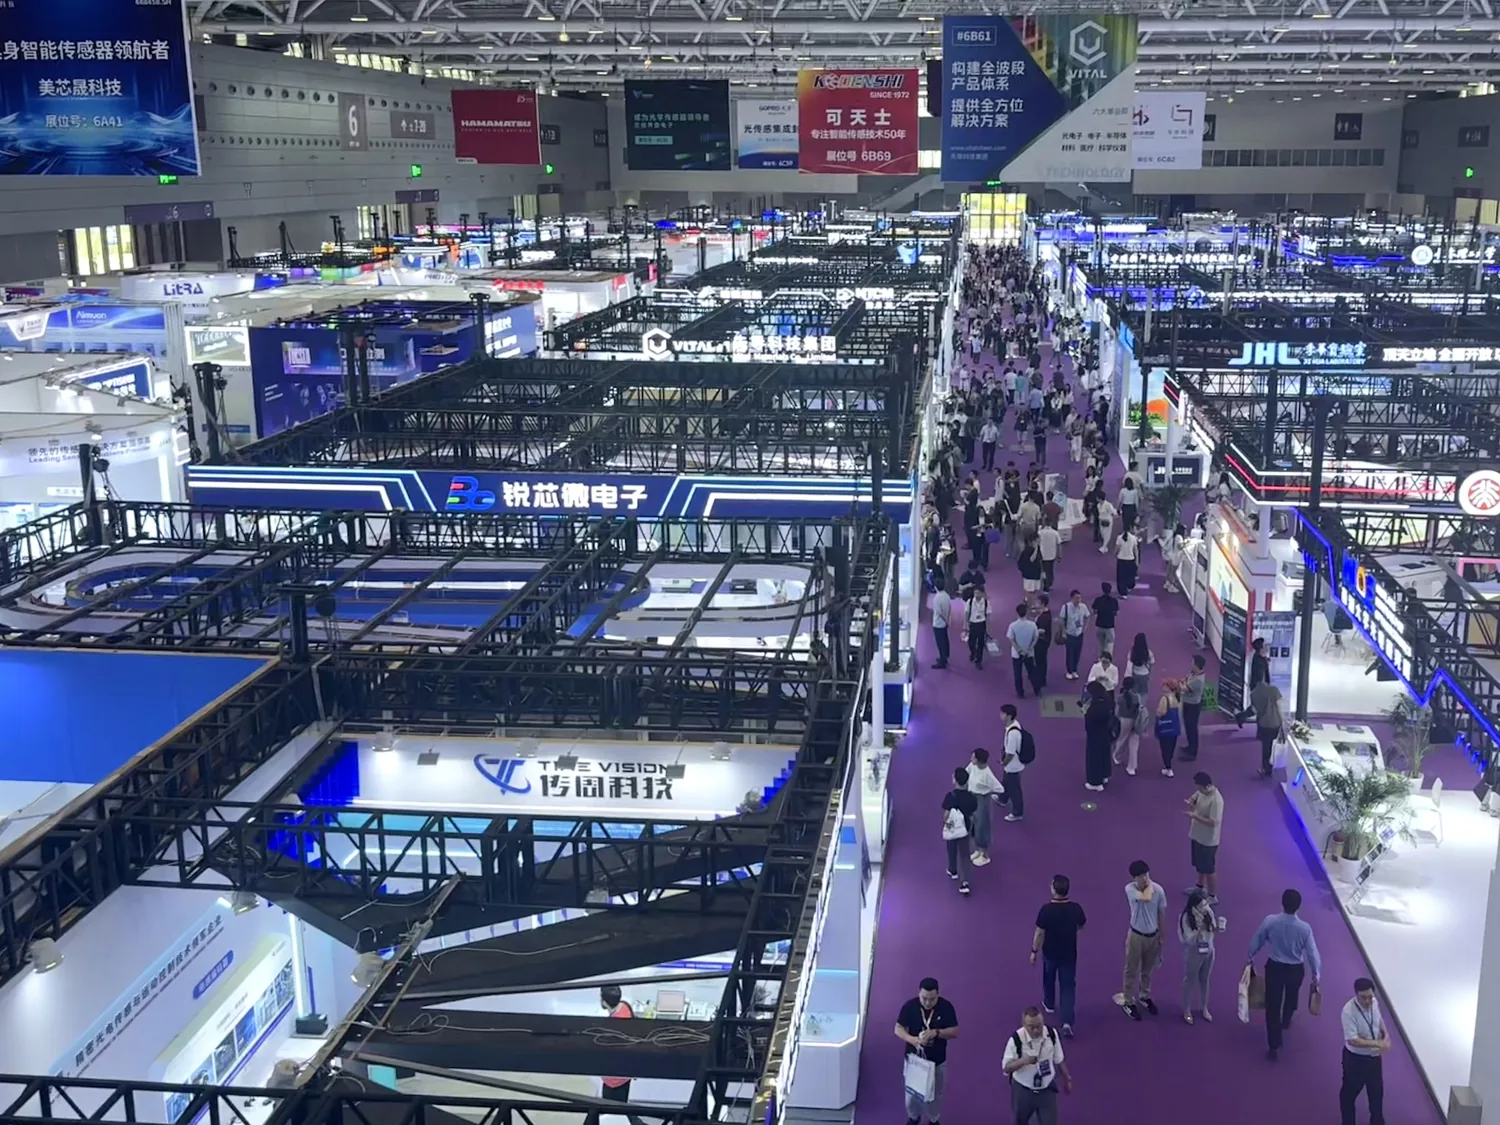
在2026年CIOE中国光博会上,AI互联成为最热话题。Astera Labs作为典型代表,其产品价值量已从早期每加速器不到100美元跃升至数千美元。这一变化背后是AI算力扩张对底层互联架构的重塑。
互联产品价值量三级跳
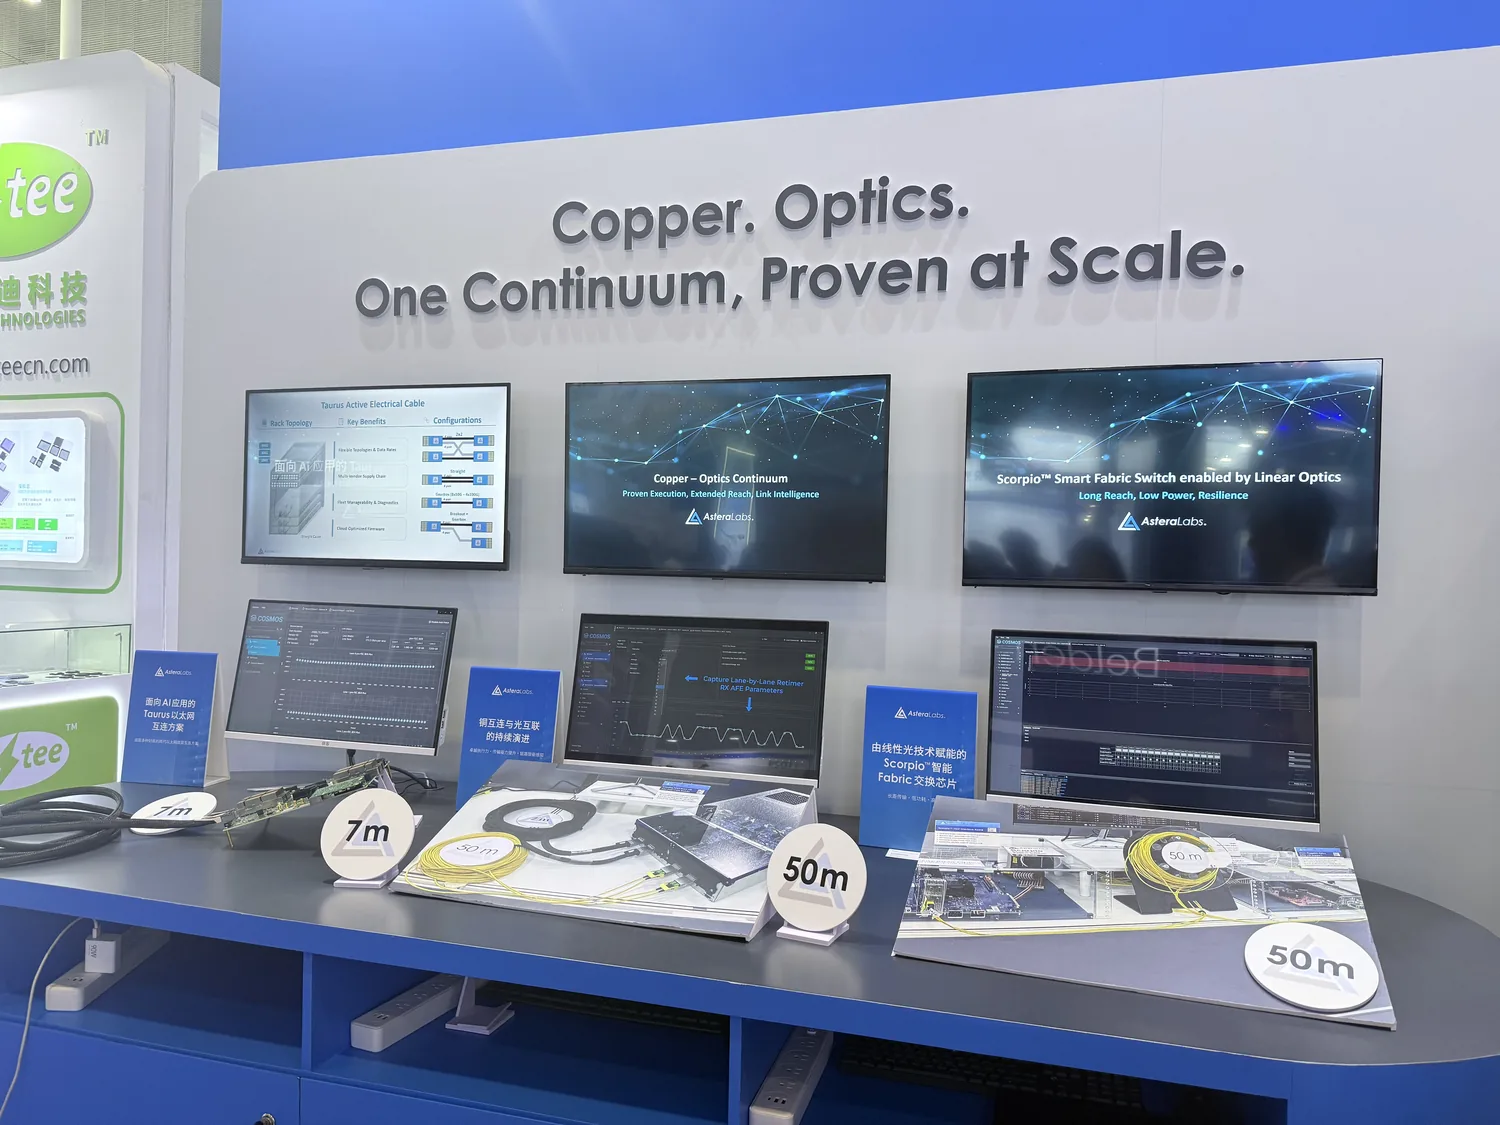
Astera Labs成立于2017年,最初以PCIe Retimer切入高速互联市场。随着AI演进,其产品线延伸至铜互联、光互联和机架级连接系统。价值量增长轨迹清晰:
- 早期(Aries系列):每颗加速器对应产品价值量不到100美元
- 中期(加入交换芯片与内存):价值量上升至数百美元
- 当前(scale-up交换阶段):每颗加速器对应价值量已达数千美元
公司原本预计Scorpio系列到2026年第四季度才成主力收入来源,这一节点已经提前至第三季度。
铜光边界重构:速率与规模成关键变量
传统认知中,短距离用铜、长距离用光。但在AI时代,距离已不再是决定性因素。Astera Labs总裁兼COO Sanjay Gajendra指出,机架内部何时转向光互联,核心取决于传输速率与GPU规模。
具体而言:
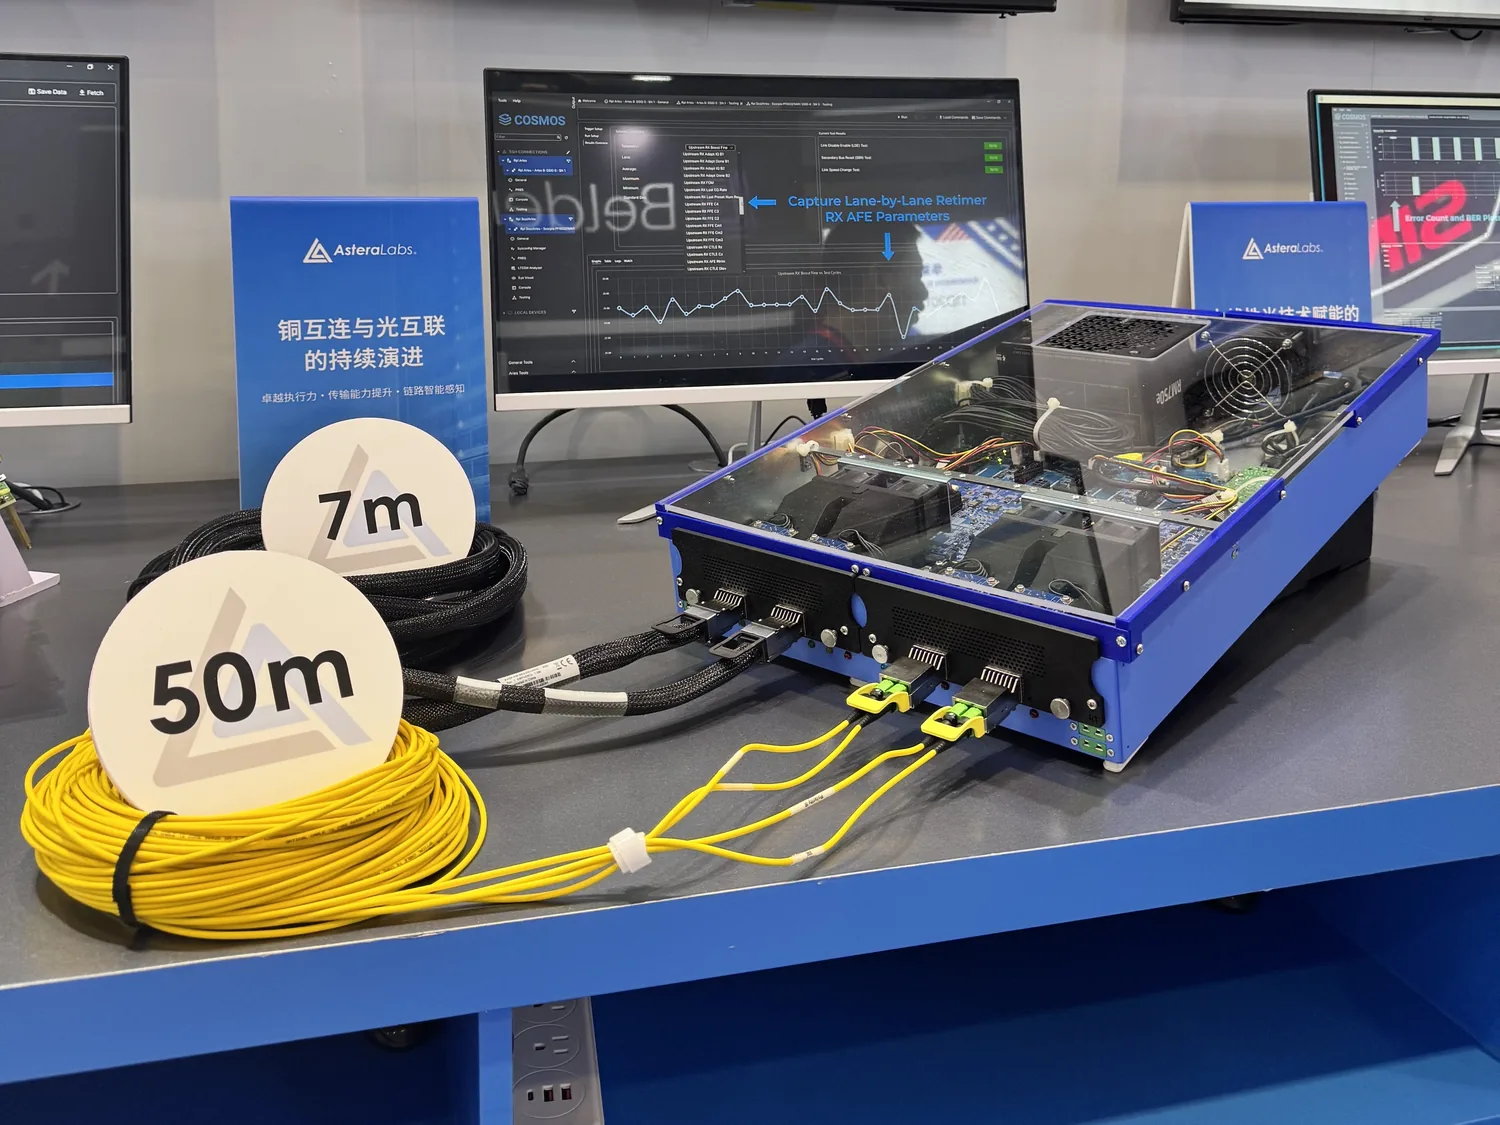
- 200G/lane级别连接:铜互联仍可胜任
- 400G/lane及以上:光互联加速进入机架内部
规模效应进一步加剧变化:当系统扩展至数千张GPU跨机架时,客户考量指标升级为整套系统的单位Token成本。以英伟达NVL72(72-GPU scale-up域)为参照,更大scale-up域可减少数据频繁经由scale-out网络,避免额外延迟与复杂度。这使光互联在扩大scale-up规模中具备成本优势。
技术演进节奏上,Gajendra预测NPO(近封装光学)将在2027年前后进入scale-up部署;CPO(共封装光学)目前小规模应用居多,更大规模部署可能延至2029至2030年。
中美市场差异化凸显
系统定制化趋势愈演愈烈,但外部接口仍坚守开放标准。Gajendra对比中美市场发现:
- 北美市场:以亚马逊、微软、Google、Meta四家超大规模云厂商为主导,强调标准化、供应链复用与跨代兼容性
- 中国市场:除字节、阿里等大厂外,大量创业公司涌入,对供应商响应与落地速度要求更高
日本公司内部系统日益定制,外部连接接口则保持统一。如字节基础设施聚焦自营业务,阿里则兼顾内部应用与外部云服务,导致处理器与服务器设计路径分化。
推理市场:分散化带来新机遇
Gajendra强调,推理市场虽与训练共享高带宽、低延迟、低功耗需求,但侧重点不同:训练重计算能力,推理则更重内存与低延迟。更重要的是,推理市场参与者与系统形态远比训练市场分散。
这使得连接需求不再依赖少数头部云厂商的训练集群扩张。更多不同规模、不同部署形态的系统将涌现,连接厂商需应对日益多元的需求组合。
落地建议
- 若您正在构建大规模GPU训练集群(数百卡以上),scale-up架构+光互联方案可优化Token成本,值得提前评估
- 若处于推理部署早期或中小规模场景,铜互联方案仍具成本优势,暂无需追求前沿光技术
写在最后
连接已从配套环节演变为AI基础设施设计的核心变量。当互联方式直接影响GPU规模、系统延迟与Token成本时,其价值不再仅于数据传输,而在于决定算力能否真正转化为可用性能。