核心事件概览
2026年10月1日,市场研究机构Omdia发布《印度PC与平板市场季度报告》,核心事实如下:
- 发布时间:2026年10月1日(伦敦时间)
- 覆盖周期:2026年第二季度(2Q26)及全年展望
- 关键数据:PC出货量410万台(+14% YoY),笔记本300万台(+13%),台式机95.4万台(+15%),平板130万台(+11%)
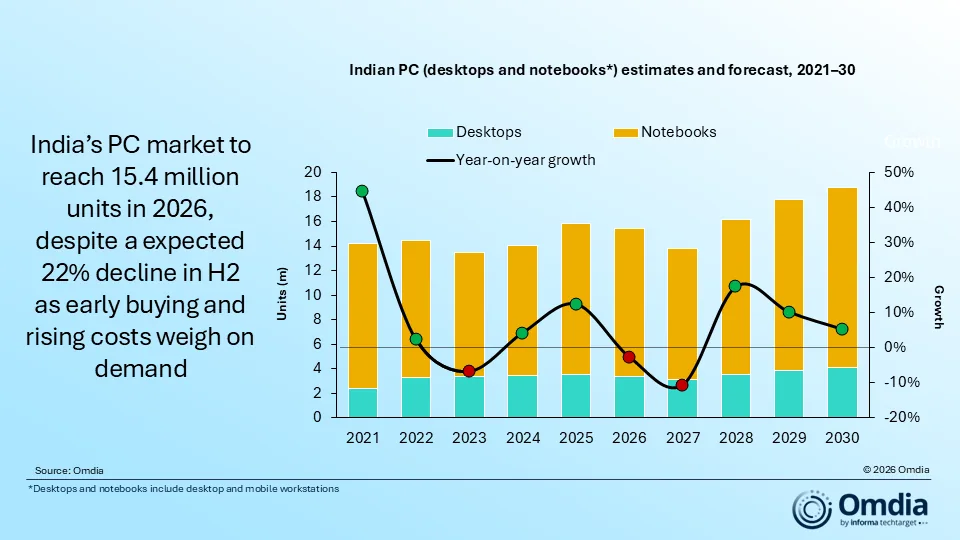
- 全年预期:PC市场1540万台(-2.6% YoY),平板市场510万台(+4.2% YoY)
市场表现:Q2增长强劲,H2预期转弱
2026年第二季度印度PC市场同比增长14%,出货量达410万台。其中笔记本为300万台(+13% YoY),台式机为95.4万台(+15% YoY),平板为130万台(+11% YoY)。该增长部分源于渠道前瞻采购行为——零售商与企业为规避预期中的价格上涨,提前囤积库存。
Omdia高级分析师Ashweej Aithal指出:“Q2的增长表面强劲,但很大程度上反映了终端客户与渠道伙伴为锁定低价而提前购买的行为。”
意外反差点:尽管全年预期PC市场下滑2.6%,但教育采购在Q2表现极为亮眼——教育领域笔记本出货量激增191%,成为增长极;而商业PC更以19%增速跑赢消费端的8%,反映企业升级需求稳健。
同样在平板市场,苹果与联想出货量均大幅提升:苹果增长35%,联想增长89.9%,两者共同夺回市场份额。Omdia指出平板市场正向高价值设备迁移:消费端增长12%(依赖高端新品),商业端增长11%(SMB采购活跃),企业端则保持稳定。
销售结构与价格压力
AI能力成为新产品标配:支持人工智能功能的笔记本占比从28%提升至44%,说明市场正快速转向新配置。
价格压力主要体现在入门级PC环节。Omdia预测较高组件成本将尤其冲击低价机型,而印度消费者对价格变动尤为敏感。厂商应对策略包括调整配置组合,以维持关键价格锚点、减少终端传导。
jurisdiction分层趋势明显:
- 高端与游戏PC:具备更强成本消化能力,需求相对稳定
- 企业采购:继续推进必要设备更新,升级更高配置笔记本
- 中小型企业(SMB):积极前置采购, anticipation H2提价
- 入门级消费者:或推迟升级、转向低配型号
值得注意的是,苹果PC(MacBook) shipments预计降幅最小,得益于其 premium 定位、软硬件高度整合以及既有用户粘性。
平板端的挑战集中在教育市场:政府招标暂停叠加组件成本上涨,导致该领域出货量下滑12%。这一结构性波动也解释了Q2的整体高增长能否持续的不确定性。
2026全年展望与长期趋势
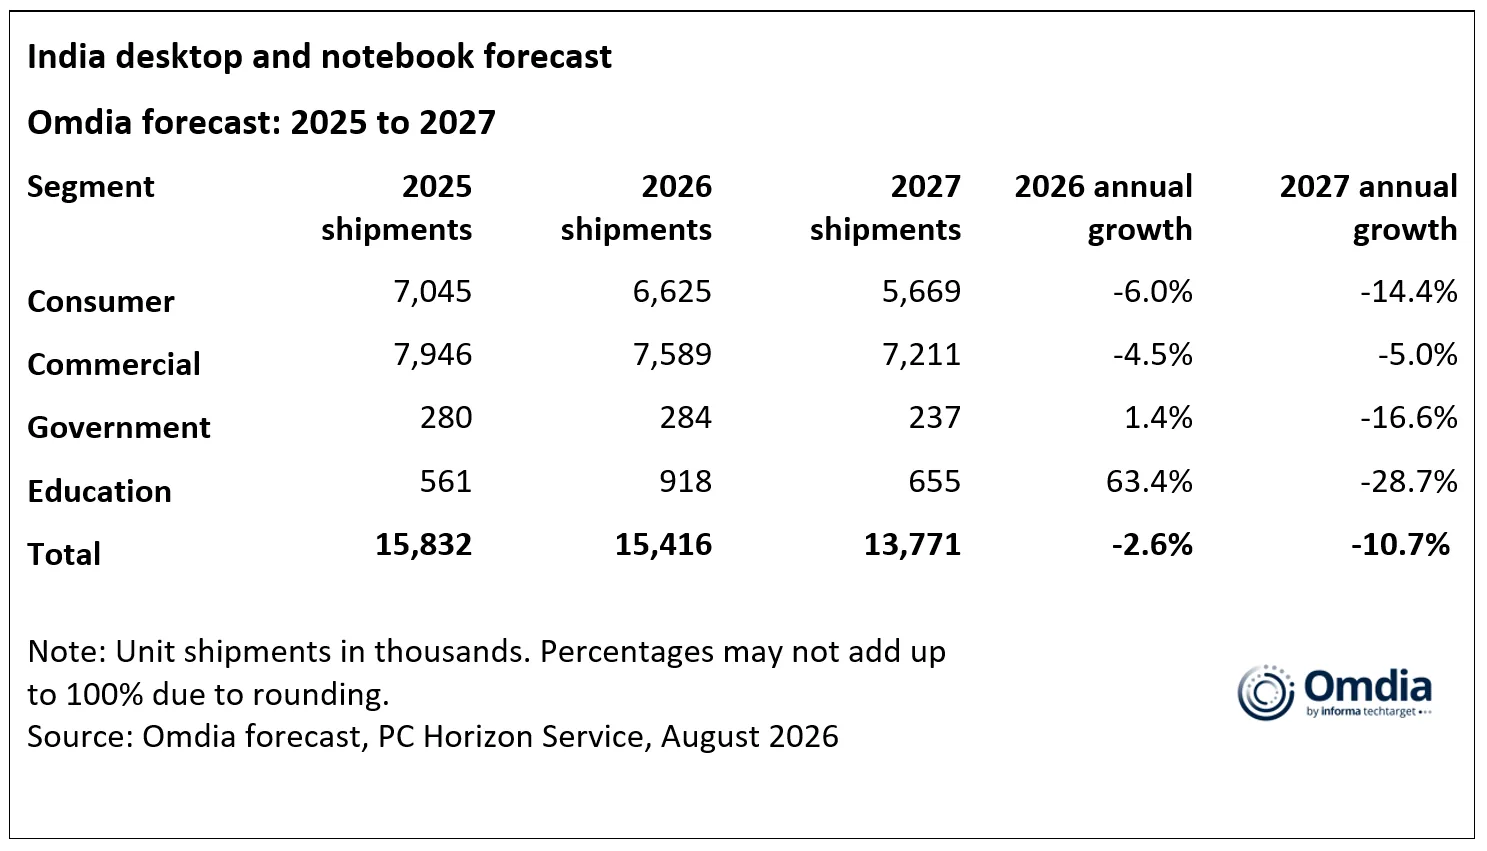
| 指标 | 2026全年预测 | YoY变化 | 一季度参考(2Q26) |
|---|---|---|---|
| PC总出货量 | 1540万台 | -2.6% | 410万台(+14%) |
| 消费端出货量 | - | -6% | 8%增速 |
| 商业端出货量 | - | -5% | 19%增速 |
| 教育端出货量 | 91.8万台 | +63% | 191%增速 |
| 平板总出货量 | 510万台 | +4.2% | 130万台(+11%) |
全年 outlook 仍存结构性亮点:教育设备采购预计达91.8万台,增长63%;尽管H2采购节奏将放缓(政府项目周期结束),Q2的基数已为全年奠定 positive baseline。
长期来看,印度平板市场前景更乐观。Omdia认为,随着大屏化、性能提升与生产力场景普及,平板正逐步接近入门级PC的用户体验。制造端亦在进化:三星与 Lenovo 已利用本地生产服务海外出口市场,其他品牌也在扩张制造布局;这有助于厂商在本土需求更价格敏感的周期中灵活调节供应链与成本。
读者建议
- 适合即刻入手者:企业IT部门及SMB用户——当前是采购相对划算窗口,设备配置升级且教育类采购尚未完全收尾;
- 建议再观望者:预算敏感型个人用户——入门级PC恐因组件成本承压涨价,可等待H2促销或新品置换周期;
- 苹果生态用户:MacBook Neo等新品具备AI能力与稳定溢价控制能力,贬值风险较低。
写在最后
印度PC与平板市场正经历结构性分化:高端与商用产品展现韧性,入门级则面临成本与需求的双重挤压。本地制造能力提升为供应链提供缓冲空间,但市场能否持续高增长,将取决于组件成本传导效率与政府招标节奏的再平衡。
原文信息来自Omdia官网报告,链接:https://omdia.tech.informa.com/pr/2026/sep/indias-pc-market-growth-set-to-reverse-with-22percent-decline-forecast-in-2h26